
ビットコインのアベレージ トゥルー レンジ (ATR): 取引システムでの使用方法
平均真の範囲とは何ですか、またその計算方法は何ですか?
アベレージ トゥルー レンジ (ATR) は、金融商品の価格変動の平均サイズを測定するテクニカル指標です。ボラティリティを測定する目的で、1978 年に J. Welles Wilder によって開発されました。移動平均や MACD などの他の指標とは異なり、ATR は市場の方向性を特定しようとしません。したがって、ビットコインが上昇するか下落するかはわかりませんが、その価格変動が平均してどの程度の幅であるかはわかりません。
その機能は、ローソク足の高値と安値の差、高値と前の終値の間の距離、安値と前の終値の間の距離という 3 つの値を考慮した最大の価格変動を表す、いわゆるトゥルー レンジから始まります。この計算方法により、あるローソク足と次のローソク足の間の価格差を考慮することが可能になります。次に、ATR は、True Range の平滑化された平均を通じて取得されます。最も一般的に使用されるパラメータは 14 期間ですが、運用上のニーズに応じて変更できます。
たとえば、ビットコインの日次チャートで 14 期間 ATR が 2,500 ドルに等しい場合、トゥルー レンジで測定した最近の日次レンジがこの値付近にあることを意味します。
ただし、注意してください。これは、翌日ビットコインが必ずしも 2,500 ドル変動する必要があるという意味ではありません。 ATR は、将来のボラティリティではなく、観測されたボラティリティを表します。指標が増加すると、振れ幅が大きくなっているということになります。それが減少すると、市場はボラティリティが低下する段階を経ます。
ビットコインのボラティリティの測定に ATR を使用する理由
暗号通貨市場には、ATR のような指標が特に役立ついくつかの特徴があります。まず第一に、ビットコインは 1 日 24 時間、年中無休で取引されます。従来の株式市場に匹敵する毎週の終値はなく、ボラティリティの変化はいつでも、たとえ週末であっても発生する可能性があります。
さらに、ボラティリティは時間の経過とともに一定ではありません。たとえば、2% のストップロスは、穏やかな段階では十分に広いかもしれませんが、市場が特に混乱している時期には狭すぎることが判明します。常に同じ割合の距離を使用するということは、動作しているコンテキストを無視することを意味します。代わりに ATR を使用すると、市場の状況に自動的に適応できるルールを構築できます。いくつかの具体的なアプリケーションを見てみましょう。
ATRを使用してストップロスと購入金額を計算する方法
最も直接的な応用例の 1 つは、ストップロスの配置に関するものです。 1 日あたりの ATR が 2,000 ドルで、ビットコインを 90,000 ドルで購入すると仮定します。ストップロスを ATR の 2 倍に等しい距離、つまりエントリー価格より 4,000 ドル下の 86,000 ドルに設定することを決定できます。
代わりに ATR が 3,500 ドルだった場合、同じルールによりストップは 83,000 ドルに設定されます。このようにして、ストップ距離は恣意的に設定されるのではなく、現在のボラティリティに適応します。当然のことながら、ストップが遠ければ遠いほど、同じ購入金額でも潜在的な損失が大きくなる可能性があります。このため、ATR はポジションサイジングにも使用できます。
資本金が 20,000 ドルで、取引ごとに最大 1%、つまり 200 ドルのリスクを負いたいと想像してみましょう。エントリー価格から 4,000 ドル離れたストップの場合、理論的に購入できる金額は次のようになります。
200 / 4,000 = 0.05 $BTC
ボラティリティが上昇し、ストップを 7,000 ドルに拡大する必要がある場合、金額は約 0.0286 ドルに低下します。 $BTC。
原理は単純です。ボラティリティが高まると、エクスポージャーは減少します。リスクが減少した場合は、設定されたリスク制限を常に尊重しながら増加させることができます。これらの計算は理論上のものであり、手数料、スリッページ、ストップ価格と約定価格の差は含まれません。
ATR を使用したビットコインのブレイクアウト戦略: ルールとバックテスト
ここで、リスク管理だけでなく、潜在的な取引シグナルを特定するために ATR を使用する単純な取引システムを構築してみましょう。そのアイデアは、ビットコインが大幅な価格レベルを突破する段階を利用して、起こり得る方向性の動きに参加しようとすることです。したがって、これは長期的にはシンプルなトレンドフォロー戦略であり、スポット市場向けに設計されていますが、先物にも適用できます。
仮想通貨は 1 日 24 時間相場が付けられるため、通常、セッションは暦日と一致するように、グリニッジ標準時 00:00 から 23:59 までと考えられます。 15 分棒グラフも市場でかなり正確に操作するために使用されますが、エントリー レベルを計算するために日足バーを含む 2 番目のデータ シリーズ (data2) も使用します。
このレベルは、最後の日足の終値に、過去 5 日間 (期間) のアベレージ トゥルー レンジ (ATR) によって決定される一定量を加算し、最初に 1 に設定される係数 (ファクター) を乗じることによって取得されます。
次のバーを c data2 + Factor*AvgTrueRange(period)data2 stop で購入します。
ポジションごとに 10,000 ドルで取引すると仮定すると、1,000 ドルのストップロスに達すると取引は終了します。これはかなり広い値ですが、この市場では必要であると想定されており、後で最適化でチェックされます。この戦略には日中期間があるため、必要に応じてテイクプロフィットを使用することなく、セッションの終了時にポジションをクローズします。
この戦略をビットコインに適用することで ($BTC) に対するスポット市場 $USDT (ドルに固定されたステーブルコイン)、2018 年 1 月から 2026 年 10 月まで、資本ラインはかなり着実に上昇し、非常に心強い結果が得られました。
図 – ブレイクアウト戦略の資本ライン $BTC/$USDT ATRあり、最適化前。
これは、図 2 に示す年次結果によって確認されていますが、平均取引額は約 46 ドルであり、長年にわたってあまり一貫していないことが示されており、実際の取引の運営コストをサポートするという観点から、戦略をより堅牢にするために改善できる可能性があります。
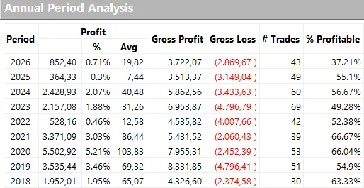
図 – ブレイクアウト戦略の年間結果 $BTC/$USDT 最適化前、2018 年 1 月から 2026 年 10 月まで。
ATR期間、乗数、ストップロスの最適化
戦略を最適化するために使用できる変数の中には、ATR が計算される期間だけでなく、その乗算係数 (ファクター) も含まれます。
現時点ではストップロスを変更せずに、「期間」を 2 ~ 10 日の間で、「係数」を 0.1 ~ 2 の間で (0.1 刻みで) 変化させると、図 3 に示す結果が得られます。
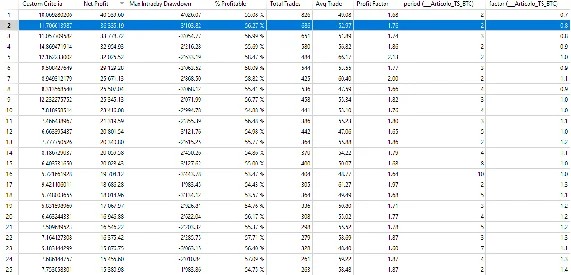
図 – ATR 期間と乗算係数の最適化。
それらを純利益で並べ替え、最初の平均取引を改善する結果のみをフィルタリングすると、たとえば「期間」=2 と「ファクター」=0.8 の組み合わせに注目できます。これにより、良好な純利益/ドローダウン比で純利益を増加させることができます。
素晴らしい結果ですが、それを改善するためにさらに努力できないという意味ではありません。実際、現時点では、この戦略では 1,000 ドルのストップロス、つまりポジション価値の 10% の使用が規定されていますが、これは最適化されていません。図 4 では、ストップロスを 0 ドルから 2,000 ドルまで変化させることにより、約 300 ドル (3%) の値で全体的な指標を改善できることがわかります。
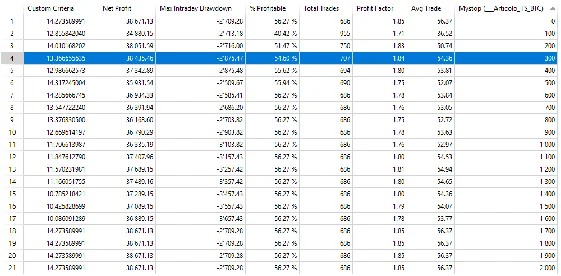
図 – ストップロスの最適化。
図 5 は、最終的な戦略の資本曲線を示しています。このシンプルさは確かに興味深いものであり、必要な調整と最適化を行えば、他の多くの暗号通貨にも適用できる可能性があります。
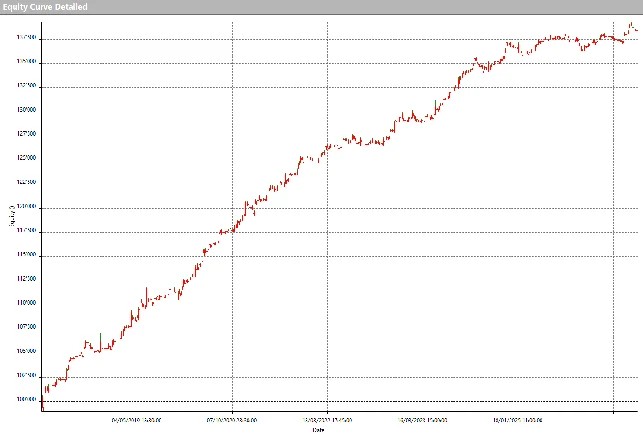
図 5 – ブレイクアウト戦略の資本ライン $BTC/$USDT ATRおよびストップロスパラメータを最適化した後。
ATRの限界とバックテストの重要性
すべての指標と同様に、ATR にも限界があります。 1つ目は、過去のボラティリティを測定することです。スイングが突然増加すると、以前に計算されたレベルが不適切になる可能性があります。
2つ目は、有利な手と不利な手を区別しないことです。高いATRは、力強い上昇と激しい下落の両方を伴う可能性があります。
最後に、ATR を使用しても、パフォーマンスの向上が自動的に保証されるわけではありません。適応ストップ (前の例では使用されていません) は、早期の決済を減らす可能性がありますが、負けた取引の平均損失も増加します。厳密なテストでは、パラメーターの選択に使用されていない期間にわたってその動作を検証する必要があり (この例は 2026 年 11 月以降に検証される必要があります)、過去には完全に適応しているが将来は機能しないシステムの構築を回避する必要があります。
ボラティリティから取引ルールまで
したがって、アベレージ・トゥルー・レンジの真の価値は、ビットコインの次の動きを予測する能力にあるのではなく、市場の特性であるボラティリティを、意思決定の裁量要素を減らすことを可能にする測定可能で再現可能なルールに変換できる可能性にあります。
これはシステマティック取引の基本原則の 1 つです。すべての値動きを推測しようとするのではなく、一貫した一連のルールを構築し、データに基づいてその動作をチェックし、規律を持って適用することです。 ATR だけでは収益性の高い取引システムを構成することはできません。ただし、特にビットコインのような動的で不安定な市場では、構造化された戦略内で貴重なツールになる可能性があります。
