
ウォール街がBTCの暴落を緩和したにもかかわらず、ビットコインETFは8回のうち7回の暴落で売却された
10月16日までの694営業日を対象としたこの調査では、2026年5月から6月にかけてビットコインが28.8%下落した際に、投資家が過去最高となる82億ドルを引き出したことが判明した。これに続くのは、仮想通貨の価値が半分近く失われた2025年10月から2026年2月までの景気低迷期の69億ドルの出金である。
この2つのエピソードは、商品発売以来最大のETF引き出しとなり、2025年1月から4月の調整期間中に投資家が償還した34億ドルを上回った。
ウォール街の投資家はビットコインの上昇相場を買い、暴落相場を売っている
DWF Labsは、ETF投資家が依然として市場8つの底値のうち7つで資金を引き出し、8つの市場ピークのうち7つで購入していることを発見し、機関投資家の資金の流れが既存の価格傾向を大幅に強化していることを示唆している。
景気低迷が進むにつれて売りが頻繁に強まった。 8回の調整のうち5回では、ビットコインが底を打つ前の最後の5営業日間に最も多額の出金が発生した。
2026年5月から6月の下落期間中、最終週の流出額は1日平均4億1200万ドルに上り、投資家は調整期間中の取引日の88%で資金を引き出した。
回復期にはこのパターンが逆転し、少なくとも15%以上の9回の上昇はすべて純流入を集めた。市場がピークに達する前の最後の 5 つのセッションで、7 社が最も強い買いを記録しました。
1つの注目すべき例外が2024年5月から7月の調整中に現れ、ビットコインが21.8%下落したにもかかわらずETFが22億ドルを集めた。この下落はドイツ政府の清算やマウントゴックス債権者の返済による売り圧力と重なったため、ETF需要が追加供給の一部を吸収することができた。
それ以外の場合、機関投資家は通常、回復が確立されるのを待ってから戻ってきます。
2025年4月のビットコインの反発では、ビットコインが9.7%上昇したにもかかわらず、ETFは毎日平均4000万ドルを失い続けた。その後、価格がすでに回復した後、流入は1日あたり4億3,600万ドルに加速した。
逆に、総額約12億ドルに達するETFの最大流入日の1つは、長期にわたる下落の直前、ビットコインの2025年10月のピークと一致した。
ビットコインETFのフローは価格を予測するのではなく、価格に従う
この調査では、ETFフローとビットコインの過去5営業日のパフォーマンスの相関関係が0.54であるのに対し、その後の5日間のリターンの相関関係はわずか0.03であることが判明した。
当日のリターンとの相関は 0.41 で、資金需要がその動きを引き起こしたかどうかは示されずに、フローと価格がしばしば一緒に動くことを示唆しています。
このことは、機関投資家のビットコイン分析においてETF流入の重要性が高まっているにもかかわらず、将来を見据えた市場シグナルとしてのETF流入の有用性を弱めている。
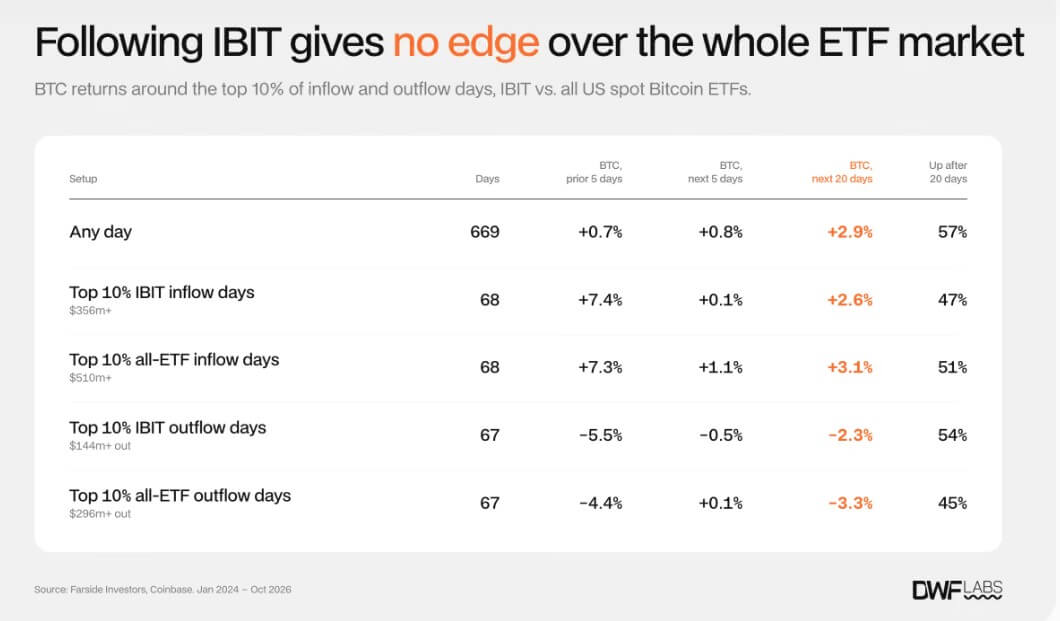
流入セッションの最大10%の後、その後の20日間でビットコインが上昇したのは全取引日の57%と比べてわずか51%だった。
市場最大のビットコインETF商品であるブラックロックのiシェアーズ・ビットコイン・トラスト(IBIT)は、調査期間中に656億ドルの純流入を蓄積したにもかかわらず、追加の予測上の利点はほとんどなかった。
そのフローとビットコインのその後の 5 日間のリターンとの相関関係はわずか 0.04 でした。最大の流入セッションの後、ビットコインがその後 20 日間で上昇したのはわずか 47% でした。
この調査結果はまた、大規模なETF購入は必然的に新たな強気の姿勢を示すという仮定を複雑にする。
一部の活動は投資家が競合するファンド間で資金を移動していることを反映している一方、ヘッジファンドは仮想通貨の方向性に賭けることなく、ETF株の購入とビットコイン先物の空売りを同時に行い、価格差を捉えることができる。
それにも関わらず、DWF Labs は注目に値する異常なパターンを 1 つ特定しました。
ビットコインの動きが1%未満だった日にETFが異常に多額の引き出しを経験すると、その後12件中8件で仮想通貨は20日以上下落した。
これらのセッション後のリターンは、同等の以前の価格傾向があった日よりも 10.7% 減少しました。ただし、マイナスの結果は 3 つの主要な下落に集中しており、取引シグナルとしてのパターンの信頼性が制限されています。
執拗なETF売りにもかかわらず、ビットコインの暴落は鈍化
機関投資家は調整中に何度も資金を引き出してきたが、ETFの取引が始まって以来、ビットコインの広範な市場行動は大きく変化した。
下落の中央値は1日あたり0.69%のペースで展開したが、2022年から2023年は1%、2021年は1.37%だった。
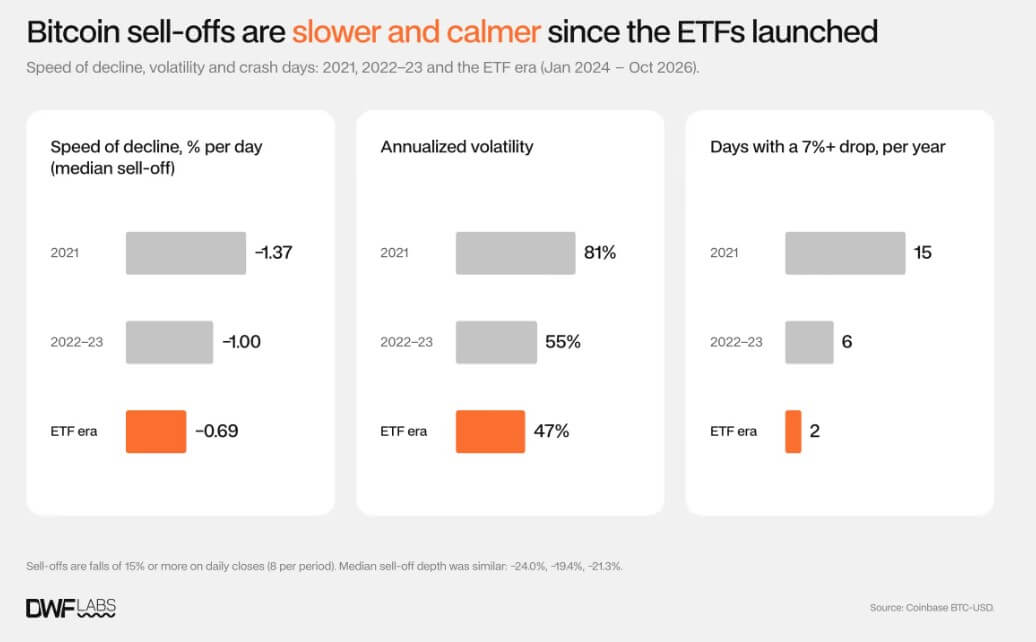
少なくとも15%の大きな調整は頻度が減り、2022~2023年の年間4.4回、2021年の8回から年間約2.9回に減少した。
年換算のボラティリティも2022年から2023年の55%から47%に低下し、1日あたり約7%の暴落の年間発生頻度は6回から2回に減少した。
ただし、修正は依然として大幅に行われています。 ETF時代の下落率の中央値は21.3%で、2022年から2023年の下落率は19.4%でした。
DWF Labsは、より深い流動性、より幅広い投資家層、CME先物やETFオプションを含む規制されたヘッジ手段へのアクセスの拡大が、市場の行動変化の潜在的な要因であると特定しました。 ETFの発足前からビットコインのボラティリティはすでに低下していた。
ヘッジファンドの位置づけは、機関投資家市場がどのように進化してきたかを示すもう一つの指標を提供する。
DWF Labs は、ETF フローの約 5 分の 1 が CME 先物ベーシス取引を通じてヘッジされた可能性があると推定しています。レバレッジファンドのネットショートエクスポージャーはその後、約116,000件から減少している。 $BTC 2024年12月には29,000人に $BTC。
同社は、これらのポジションの巻き戻しで2025年1月から4月の調整期間中のETF売りの大部分を説明できるが、その後の2つの最大の下落期間中の引き出しのおよそ4分の1に過ぎないと推定した。
これは、最近の資金流出の大部分が、投資家が積極的にビットコインへのエクスポージャーを減らしたことを反映していることを示唆している。
報告書はまた、新たな販売の潜在的な閾値も特定した。ビットコインが20日間の高値を7%下回ると、その後の5営業日で1日の平均ETFフローは7,400万ドルの流入から7,200万ドルの流出に転じた。
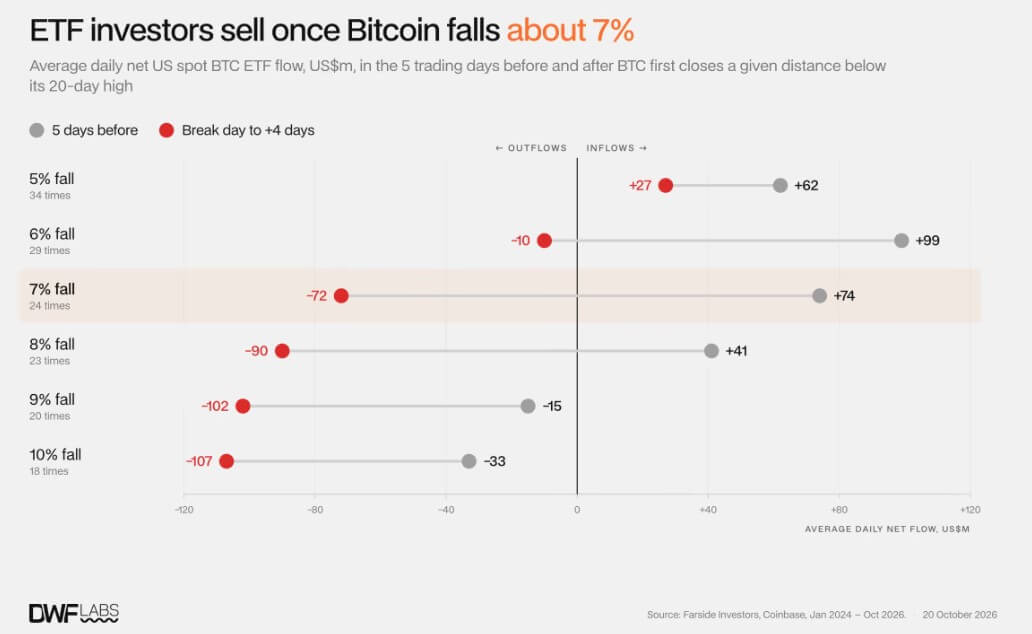
調査した 24 エピソードのうち 19 エピソードで販売が激化しましたが、フローは通常、次の 2 週間で中立レベルに戻りました。
この発見は、ビットコインETFが累計579億6000万ドルの純流入をもたらし、12商品で約1100億ドルの資産を管理している中で得られた。
