
V4がDeFiを超えて拡大する中、Aaveの融資回復は新たな試練に直面する
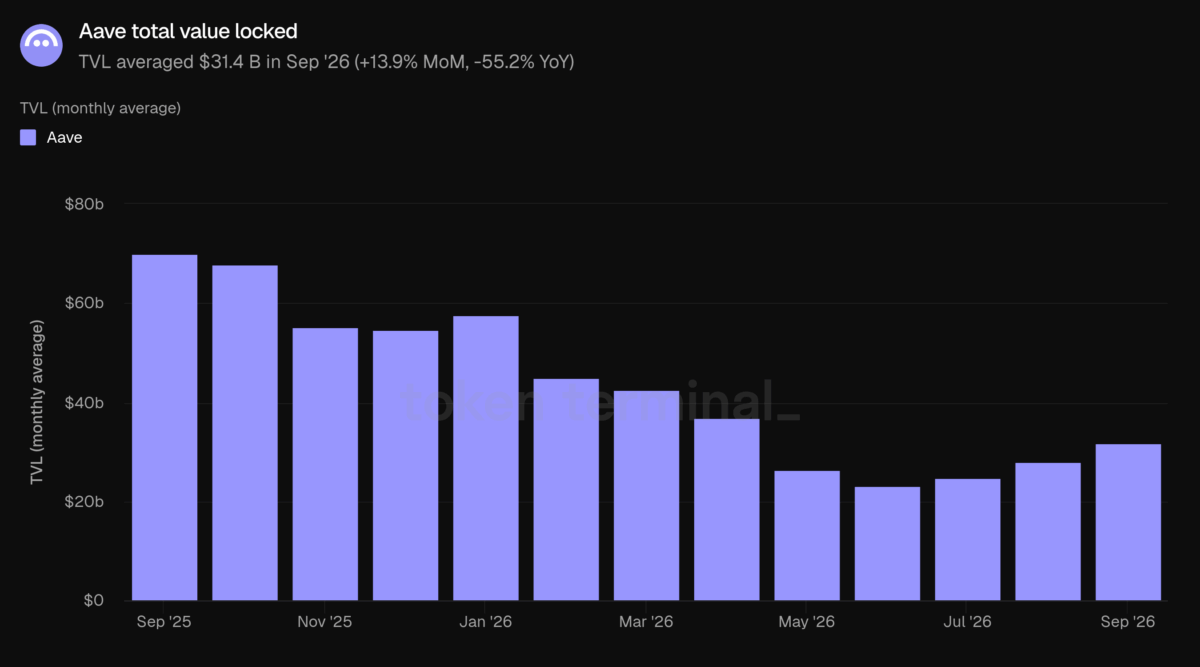
しかし、回復は依然として不均一だ。預金は8月から13.9%増加したが、アクティブローンは8.1%増加し、どちらの指標も2025年9月の水準を55%以上下回った。
同時に、Aave V4 は、ブロックチェーン融資を消費者支出や従来の金融資産と結び付ける市場に拡大しています。
この戦略はAaveの借り手基盤を仮想通貨トレーダー以外にも拡大する可能性があるが、その成功はこれらの統合が持続的な信用需要と金利収入を生み出すかどうかにかかっている。
Aave の回復により、より集中した融資市場が明らかに
Aave は 9 月も最大のオンチェーン融資プロトコルとしての地位を維持し、トークン ターミナルが追跡するプロジェクト全体の融資残高の 47% を占めました。同社の融資残高は126億ドルで、最も近い競合他社の2倍以上の規模だったが、市場シェアは依然として前年の水準を17.4パーセント下回った。
プロトコルのロックされた平均総額(TVL)は 314 億ドルに達し、8 月から 13.9% 増加し、3 か月連続の増加を記録しました。この回復は、TVLが2025年9月の約700億ドルから2026年6月には約230億ドルまで減少した長期にわたる縮小の後に起こった。
今回の増額により、預金額は4月以来初めて300億ドルを超えた。それにもかかわらず、議定書は今年上半期に失われた資本の一部しか回収できず、融資市場は2025年に比べて大幅に縮小したままとなっている。
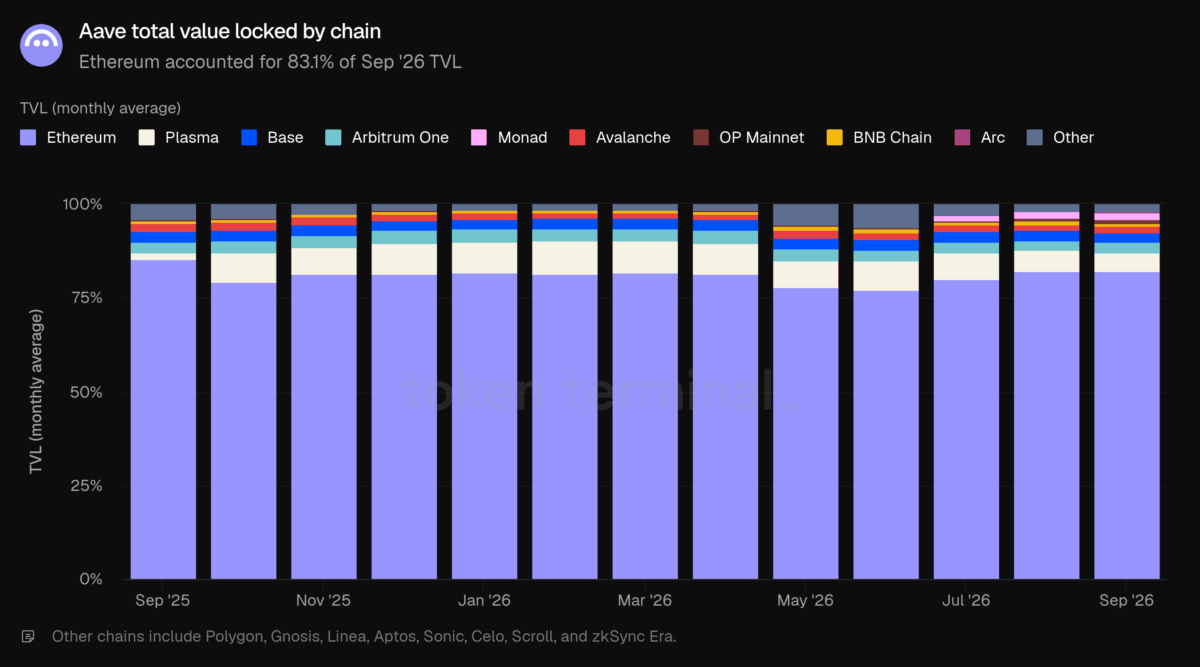
イーサリアムは引き続きAaveの流動性を支え、9月のTVLの83.1%(約261億ドル相当)を占めた。 Base、Arbitrum、OP Mainnet など、他のネットワーク全体にこのプロトコルが拡大したにもかかわらず、その優位性は維持されています。
集中は借入活動にも表れています。ラップドイーサ(WETH)が融資残高の39.8%を占め、次いでテザー(USDT)が22.8%、USDコイン($USDC)22.6%。
新しいブロックチェーンの導入により、特化した融資のさらなる機会が生まれていますが、Aave の全体的なパフォーマンスは依然としてイーサリアム上のアクティビティに大きく影響されています。
別個の デフィラマからの眺め は、毎日の頻度での回復を示しています。そのデータによると、4 月下旬から 5 月上旬にかけて TVL が急激に低下し、その後 6 月から 7 月にかけて安定化しました。より顕著な回復は8月に始まり、9月まで続きました。
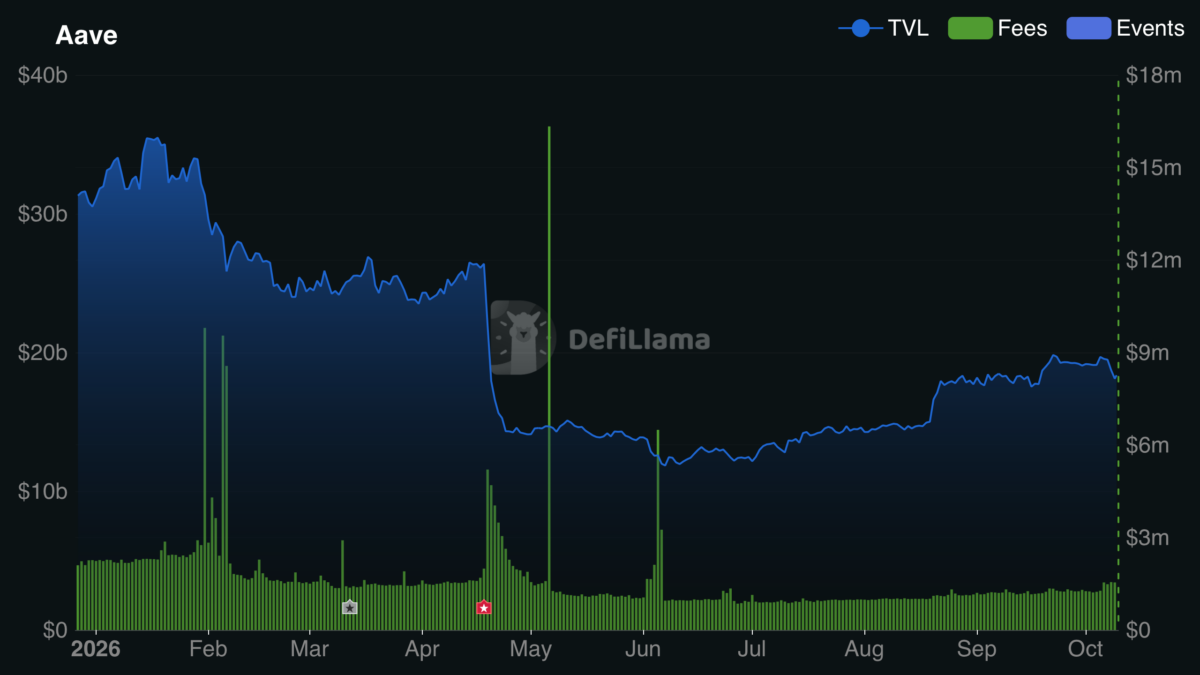
日額料金シリーズは、さらなる視点を提供します。 TVLは夏以降改善したが、手数料は同様に顕著な回復を示しておらず、流動性の回復が手数料生成活動に匹敵する増加をまだもたらしていないことを示している。
DefiLlama は、トークン ターミナルよりも TVL の絶対値が低いと報告しているため、2 つのデータセットを直接交換可能なものとして扱うべきではありません。しかし、どちらも同じ大まかな軌跡、つまり急激な縮小とそれに続く部分的な回復を示しています。
この違いが、Aave の次の課題を設定します。このプロトコルは流動性基盤を再構築していますが、特にAave V4が消費者決済やトークン化された金融資産に拡大するにつれて、その資本を持続的な融資収益に変えるには、より強い借入需要が必要となります。
消費者信用が Aave V4 の成長エンジンになる
最も強力な拡張は、プロトコルの新しいレンディング アーキテクチャである Aave V4 で発生しました。
9月の平均預金額は8月比92%増の10億ドルに達し、融資残高は84.4%増の3億120万ドルとなった。
月末までに、預金は過去最高の 13 億ドルに増加し、有効な融資は 4 億 270 万ドルに達しました。
拡張の多くは、ユーザーが資産を売却して購入資金を調達するのではなく、保有する仮想通貨に対してステーブルコインを借りることができる決済カードである Ether.fi Cash によるものです。
その借用モードは、OP メインネット上の専用の Aave V4 インスタンスを通じて動作します。
この取り決めは顧客にとって、適格な担保へのエクスポージャーを維持しながら支出の流動性を提供します。 Aave の場合、対象となる借入トランザクションごとにアクティビティが作成されます。 融資インフラストラクチャ。
Ether.fi Cash インスタンスの 9 月の平均預金額は 2 億 7,910 万ドルで、最初の 1 か月でほぼ 3 倍になりました。
その影響はユーザーのアクティビティにも及びました。
Aave 全体の月間アクティブ アドレスは 58% 増加して 143,400 となり、2 月以来の高水準となっています。 OP Mainnet はその活動の 43.7% を占めましたが、これは主に Ether.fi Cash に関連する取引によるものです。
この統合は、分散型金融インターフェイスと直接対話する必要なく、融資プロトコルが金融アプリケーションを通じて顧客にどのように到達できるかを示しています。
ただし、報告されるユーザー指標では、検証された個人ではなく、アクティブなブロックチェーン アドレスがカウントされます。自動化されたアクティビティや、同じユーザーによって制御される複数のアドレスは、合計に影響を与える可能性があります。
長期的なチャンスは、取引関連のレバレッジだけに依存するのではなく、支払い活動を定期的な借入残高に変換することにあります。
Aave V4 のハブアンドスポーク アーキテクチャは、共有流動性プールを個別のリスク パラメーターを持つ特殊な借入市場に接続することで、このアプローチをサポートします。
この構造により、パートナーは Aave の広範な流動性インフラストラクチャを利用しながら、専用の融資商品を開発することができます。
トークン化された株式により従来の資産が融資に利用される
Aave の拡大は消費者の支払いに限定されません。
9 月 25 日、Coinbase のトークン化株式が Aave V4 を通じて利用可能になりました。 Base 上の Equities Hub により、米国外の資格のあるユーザーが借り入れできるようになります $USDC 7つのトークン化株式に対して。
サポートされている資産には、Apple、Nvidia、Tesla 株のトークン化された表現が含まれます。
これにより、証券担保融資モデルが Aave のオンチェーン インフラストラクチャに導入されます。
借り手は、流動性を得るために適格株式エクスポージャーを売却する代わりに、トークン化された保有資産をステーブルコインローンの担保として使用できます。
この統合により、仮想通貨を超えてポートフォリオを拡張する投資家からの新たな需要源が開かれる可能性があります。
ただし、トークン化された株式には、継続的に取引されるデジタル資産に関連するリスクとは異なる運用リスクが伴います。
従来の証券取引所では取引時間が定められていますが、仮想通貨の融資システムは 24 時間稼働しています。市場の流動性、価格の入手可能性、償還の取り決めの違いにより、ボラティリティの期間中の担保評価が複雑になる可能性があります。
Equities Hubが10月に最初の丸々1か月間運営を開始するため、Aaveがこれらのリスクを管理できる能力は重要になる。
9 月には、Circle のブロックチェーンを中心に構築された Arc にも V4 が導入されました。 $USDC。
9 月 16 日に開設されたアーク市場は、最初の 2 週間で平均 9,110 万ドルの入金がありました。
Base と Arc の展開により、V4 の範囲がステーブルコイン インフラストラクチャとトークン化された金融資産に広がります。
機関融資はオンチェーンカストディを超えて進む
Aave は、Horizon 市場と提案されているカストディベースの融資モデルを通じて、機関信用における別の機会を追求しています。
トークン化された現実世界の資産に対する借入をサポートするホライズンの9月の平均預金額は3億9,600万ドルで、8月から6.5%増加した。
融資残高はさらに急速に増加し、17.2%増の1億3,500万ドルとなった。
年間ベースでは、Horizon の預金は 216.9% 増加し、借入は 384.7% 増加し、Aave の中でも急速に成長している専門市場の 1 つとなっています。
この数字は、Horizon は Aave の確立された市場に比べて依然として小さいものの、トークン化された担保に対するステーブルコイン借入の需要が増加していることを示唆しています。
Aave Labsはまた、アンカレッジなどの規制された保管機関が保有する資産に対して金融機関がステーブルコインを借りることを可能にする保管担保貸付を提案している。
この提案は、従来の金融機関が分散型融資に参加することを妨げる可能性がある制約に対処しています。
機関投資家は、証券やその他の資産をオンチェーン スマート コントラクトに転送することを制限する保管要件の対象となる場合があります。
適格な担保を規制された保管機関に残すことを許可すれば、金融機関が既存の保管取り決めを放棄する必要なく、ブロックチェーンベースの借入が可能になる可能性がある。
ただし、このモデルは、信頼できる担保の検証、強制力のある法的請求、および債務不履行を管理する手順に依存します。
この提案は10月初旬時点でもガバナンスに関する議論中であり、まだ融資市場として機能していない。
Aave Labs は、Avalanche 上の専用の V4 現実世界資産ハブの計画についても概説しました。
収益テスト: 新しい市場は融資収入を回復できるか?
Aave の拡大は、財務上の困難な比較に直面している。
このプロトコルにより 9 月中に 3,650 万ドルの手数料が発生し、8 月から 7.5% 増加しましたが、前年同期比では 65.7% 減少しました。
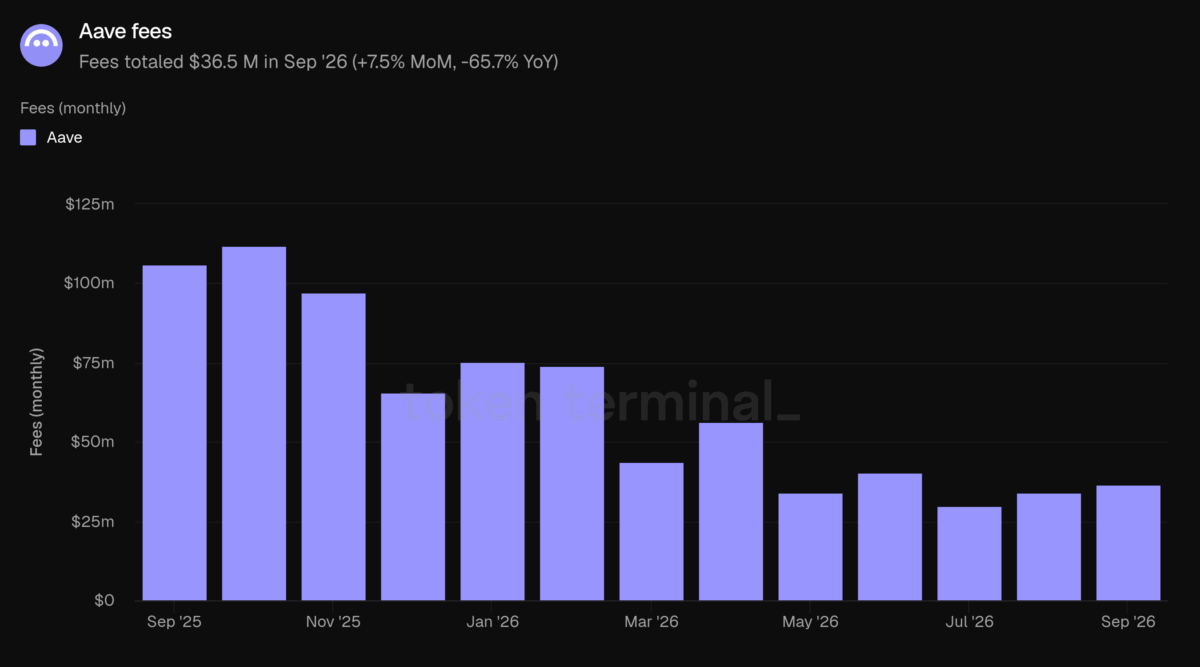
借り手が支払った利息は3,610万ドルで、手数料総額の99%を占めた。
Aave DAOの収益は520万ドルを維持し、8月からは4.4%増加したが、2025年9月からは66.6%減少した。
料金総額はプロトコル収益と同等ではないため、区別は重要です。
借り手は流動性を得るために利息を支払い、その大部分は預金者に支払われます。 DAO は一部を収益として保持します。
その結果、追加の預金により、比例した収益増加をもたらすことなく、融資に利用できる資本が増加する可能性があります。
Aaveの新たな統合により、未払いのローンを維持し、利息を一貫して支払う借り手を引き付けられれば、その関係は改善される可能性がある。
今のところ、V3 は依然として融資活動に主に貢献しており、9 月の平均有効融資額は約 123 億ドルです。
V4 の 3 億 120 万ドルの平均融資残高は急速に増加していますが、依然として全体の比較的小さな部分にすぎません。
議定書の財務は平均1億6,100万ドルで、8月から22.6%増加した。財務省には以下が含まれるため、 $AAVE 保有している場合、その報告されるドル価値は、ガバナンス トークンの市場価格の変化にも敏感です。
その間、 $AAVEの時価総額は平均 22 億ドルで、前月比 32.6% 増加しましたが、依然として前年同期比 53.7% を下回りました。
$GHO 成長が新たな次元を加える
Aave のネイティブ ステーブルコイン、 $GHOは年間融資額が低迷したにもかかわらず拡大を続けた。
9月の平均時価総額は6億7,910万ドルに達し、8月比2.6%増、前年同期比127.4%増となった。
この増加は15カ月連続の増加となった。
Aave の貯蓄商品である sGHO も、8 月の Aave Savings Rate の年率 4.25% から 4.50% への引き上げの恩恵を受けました。
10月2日のアップデート後もレートは変更されていません。
$GHOの拡大により、Aaveのステーブルコインエコシステムが強化され、融資市場、流動性供給、貯蓄商品の間に新たなつながりが生まれます。
ただし、流通するステーブルコインの供給量の増加を、プロトコル収益の同等の増加と混同すべきではありません。
経済的貢献はやり方次第 $GHO Aave の市場全体で発行、使用、統合されます。
9月以降は何が重要ですか?
Aave の次の開発段階は、次の 3 つの領域に依存します。
9月の報告書では、Aaveの顧客基盤を拡大する可能性のある新商品の登場とともに、融資活動の改善が示されている。
しかし、財務数値は明らかな限界も確立しています。プロトコルの最近の成長は、前年に記録された借入量や収益を回復していません。
Aave V4 は消費者の支払いと従来の金融資産へのルートを提供しますが、これらの市場は依然として経済的貢献を実証する必要があります。
投資家や議定書参加者にとって、より重要な指標は、預金やアドレス活動のみではなく、融資残高、資本利用率、利息由来収入の持続的な成長です。
