
セイラー氏は新たなビットコインの強気市場を主張するが、ストラテジー社独自の数字はコストのかかる問題を明らかにしている
セイラーはこう宣言した。
同氏の評価は、ストラテジーが今年ビットコイン保有を26%増の84万8,517に拡大したことを受けてのものである。 $BTC、同社の10月23日の基準価格で約689億ドル相当。
しかし、その蓄積は一株あたりのビットコインエクスポージャーの強化にはつながっておらず、ますます複雑化する資金調達戦略の有効性について疑問が生じている。
ストラテジーの1株当たりビットコイン利回りは記録的な利益にもかかわらず逆転
記録的な収益にもかかわらず、Strategy は年初から -3.7% を報告しました $BTC 10月25日時点の利回りは、7月に報告された4.5%から急激に反転した。
ビットコイン保有量が843,775から増加したにもかかわらず、8.2パーセントポイントの悪化が発生した $BTC 7月下旬には848,517人に $BTC 10月に。
戦略の $BTC 利回りは、想定される希薄化株式あたりのビットコイン保有額の変化率を測定し、実際の株主の投資収益を追跡するのではなく、その累積が潜在的な希薄化を上回っているかどうかを評価します。
悪化はストラテジーの他の業績指標にも現れた。その $BTC ゲイン指標は -24,947 に低下しました $BTC、対応する $BTC 10月23日のビットコイン価格81,200ドルに基づくと、ドルの利益は-20億3000万ドルとなった。
ストラテジー社の積極的な資金調達を考えると、この乖離は特に顕著である。
同社は2026年の最初の10カ月間に資本市場取引を通じて約212億ドルを調達した。第3四半期だけでも、普通株売却で54億ドルの純収益を上げたが、そのうちビットコインの購入に使用したのはわずか5億8,810万ドルだった。
一方、Strategy のビットコイン残高は 1,666 ビットしか増加しませんでした。 $BTC 同四半期中に同社が7,218台を購入した後、 $BTC 5,552個売れました $BTC。
同社の財務実績も依然としてビットコインの価格変動に大きく影響されていた。第 3 四半期の異常な回復にもかかわらず、ストラテジーは、以前の仮想通貨保有額の減少の影響を反映して、2026 年の最初の 9 か月間で 12 億 3,000 万ドルの純損失を記録しました。
それにもかかわらず、同社の株式市場のパフォーマンスは異なる軌道をたどりました。 MSTR株は第3四半期に76%上昇し、同期間のビットコインの43%上昇を上回った。
ストラテジの高額な STRC 資金調達でアナリストの意見が分かれる
ストラテジーの拡大する優先株融資モデルは、そのコストと財務的持続可能性に関してアナリストから対照的な評価を引き出している。
議論の中心となるのは、Strategyが普通株をすぐに追加発行することなくビットコイン購入のための資金を調達できる変動金利永久優先証券であるSTRCだ。
ただし、年率 12% の配当率により、さらなるビットコインの蓄積と並行して資金を供給する必要がある定期的な義務が生じます。
こうしたコストはますます目に見えるものになってきています。
ストラテジーは、優先株の配当とSTRCの買い戻し資金を調達するために、2026年に約4億3,180万ドル相当のビットコインを売却したことを明らかにした。
同社はまた、約2,098万株のSTRC株の買い戻しに20億ドル以上を費やし、支払われた優先配当の累計は15億ドル近くに達した。
K33の研究責任者であるVetle Lunde氏は、StrategyはSTRCにそれほど依存しなくても、ほぼ同じビットコインの蓄積を達成できたと主張した。
彼の仮説モデルでは、ドル準備の構築、STRC の買い戻し、STRC 配当の大部分の支払いに割り当てられた資金が、代わりにビットコインの購入に使用されると仮定しました。
これらの仮定の下では、Strategy は約 843,303 を保持することになります。 $BTC 10月12日現在、実際の保有枚数は84万8,250枚 $BTC。
わずか4,947の差 $BTC K33の試算によれば、STRCの事業拡大に伴い、年間約7億2,500万ドルの追加配当義務が発生した。
「亀が勝つ」とルンデ氏は結論づけ、追加の資金調達コストよりもより単純なビットコイン蓄積戦略を支持した。
しかし、ビットワイズの欧州調査部門責任者であるアンドレ・ドラゴシュ氏は、ストラテジー社の財務状況についてかなり好意的な評価を示した。
ドラゴシュ氏は10月29日の論評で、ストラテジー社の信用格付け「B-」に異議を唱え、同社の財務力は高格付けの企業借り手に比べて遜色ないと主張した。彼は次のように述べました。
同氏は、従来の企業信用指標に基づいて、ストラテジーがAAまたはAAAに近い格付けを正当化する可能性があり、STRCの利回りを現在の12%近くの水準ではなく6%に近づける可能性があると示唆した。
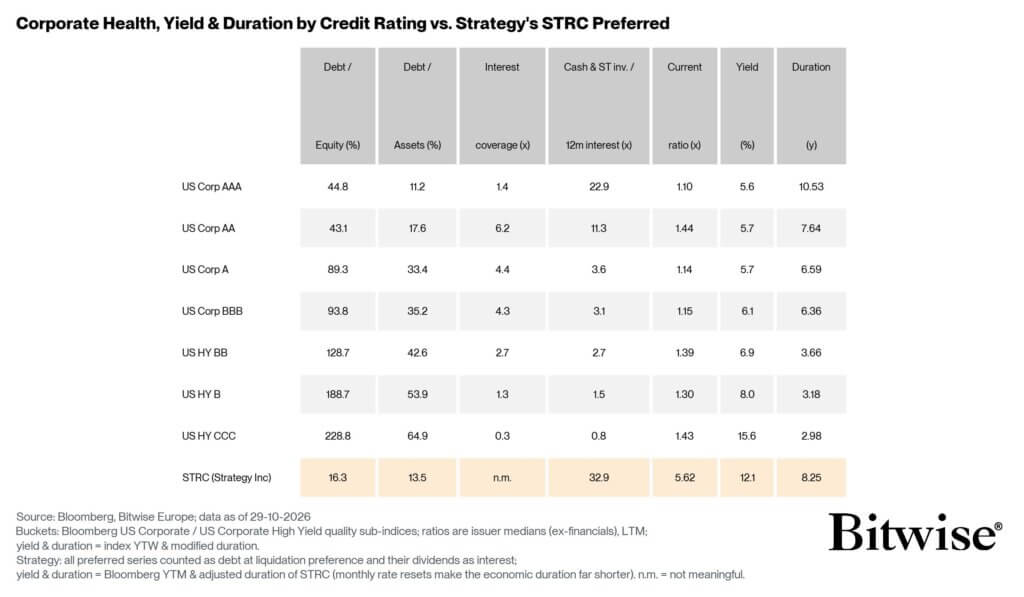
ただし、この比較には限界があります。 STRCは従来の社債ではなく永久優先証券である一方、ストラテジー社のビットコインエクスポージャーは、従来の流動性比率では完全には把握できない価格変動性と資本構成リスクをもたらします。
K33はSTRCの経常配当コストがビットコイン蓄積への貢献を正当化するか疑問を呈しているが、ビットワイズは投資家が証券保有の財務リスクに対して過剰な補償を要求している可能性があると主張している。
一方、ストラテジー社は拡大する財務債務をサポートするために流動性ポジションを強化している。
同社は指定ドル資産約50億ドルを報告しており、現在の金利で3.4年間の優先配当と利払いをカバーできると見積もっている。
CEOのフォン・レー氏は、証券の財務健全性を支援するために、同社がSTRCの大幅な買い戻しも行ったと述べた。
10月28日の株主の承認を受けて、ストラテジーは11月にSTRCに日次配当見越を導入し、2027年1月には他の優先証券についても同様の取り決めを予定している。
