
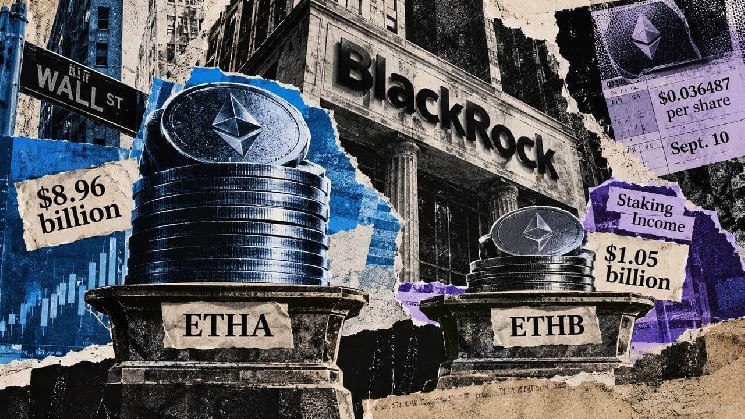
ブラックロックのステーキングイーサリアムETFは利回りが高いが、投資家は依然としてその90億ドルのETHAファンドを好む
ステーキングはイーサリアム上場投資信託(ETF)を強化するはずだったが、ブラックロックの初期決算は投資家が依然としてオリジナルのファンドを支持していることを示している。
2024年7月に米国のスポットイーサリアムETFが発売されたとき、ステーキングがないことが構造上の最大の欠点の1つとして広く認識されました。ファンドを購入した投資家は、次のようなエクスポージャーを得ました。 $ETHの価格ですが、イーサリアムネットワークの保護にトークンをコミットした所有者が得られる報酬は失われます。
当時、JPモルガンは、ビットコインファンドよりも需要が弱いと予想した理由の1つとして、ETF申請からステーキングを削除したことを挙げた。 BitMEX Researchも同様に、機関投資家は非ステーキング商品の魅力が薄れる可能性があると主張し、ギャラクシーデジタルはETF投資家にとってステーキングを断念することは意味のある機会費用になると推定した。
ブラックロックは現在、その議論の初期テストを提供している。
その iShares Ethereum Trust ETF (ETHA) は、ステーキングなしでイーサへの直接的なエクスポージャーを提供します。新しい iシェアーズ ステークド イーサリアム トラスト ETF (ETHB) は、保有株の一部をステーキングし、その結果得られる収益の一部を株主に分配します。
これまでのところ、収量の追加によって階層が覆されることはありません。
ブラックロックのファンドデータによると、ETHAの純資産は9月11日時点で約89億6000万ドルだったのに対し、ETHBは約10億5000万ドルだった。
流通市場の取引ではその差はさらに大きく、ETHAはその日、出来高×終値に基づいて推定18億6000万ドルの株式売買高を生み出し、これはETHBの6180万ドルのおよそ30倍である。
ETHBは投資家にも報酬を支払っている。同ファンドは、5月にステーキング報酬の獲得を開始した後、9月10日に支払われる1株当たり0.036487ドルの分配金をリストアップした。
それでも、ファーサイド・インベスターズのデータによると、9月11日時点でETHAは1億4,880万ドルの純流入を集めたのに対し、ETHBは1,830万ドルだった。
この比較には重要な制限があります。 ETHA は資産、取引関係、制度的採用を蓄積するのにかなり多くの時間を費やしましたが、ETHB はまだ実績を築いています。同社の約 10 億ドルの資産基盤は、より新しい製品に対する大きな需要も表しています。
それでも、ステーキング収入が利用可能になった後もETHAへの流入が続いていることは、利回りの欠如がイーサリアムETF需要の主な制約であるという理論のより強力なバージョンに疑問を投げかけています。
ステーキングによりハンディキャップが 1 つ解消されましたが、ETHA が有利なスタートを切ることはできませんでした
ETHB は、元のイーサリアム ETF 構造に対する批判の原因となっていた機会費用の問題の多くを解消します。米国初のスポットイーサリアムETFの1つになって以来、ETHAが蓄積してきた流動性をすぐに再現することはできません。
ブラックロックは、9月11日時点でETHAの30日間の買値・買値スプレッド中央値が0.05%であるのに対し、ETHBは0.06%であると報告した。その差は小さいですが、取引活動における格差がはるかに大きいため、金融機関はより大きなETHAポジションに出入りする能力が大幅に高まります。
日々のフローでは、ステーキング製品への継続的な移行はまだ示されていません。
両ファンドとも9月8日には純流入は記録されておらず、9月9日に資金を集めた。ETHAは9月10日に流出に見舞われ、ETHBは資産を増やしたが、翌日には両ファンドとも流入に戻り、ETHAが大幅に多くの資金を集めた。
こうした動きからは、個人投資家が商品間をローテーションしているかどうかを確認することはできない。 ETFフローデータはファンドレベルでの創設と償還を特定しますが、ETHAを売却した投資家がその後その収益をETHBの購入に使用したかどうかは明らかにしません。
ステーキングが最終的に競争バランスを変える場合、その違いは重要です。 ETHAの償還を伴うETHBの創設が継続的に行われれば、投資家がより単純なエクスポージャーを利回りを伴うエクスポージャーと積極的に交換しているというより強力な証拠が得られるだろう。
利回りによりコストが発生し、流動性管理の新たな層が発生します
また、ステーキングにより、ETHA に単に利回りを追加するよりも ETHB の経済構造がより複雑になります。
9月10日の時点でETHBのエーテルの約75.85%はステーキング済みとして分類されているが、約24.15%はステーキングされていないままとなっている。ステーキングされていない部分は、ブラックロックがイーサリアムのステーキングプロセスからイーサが終了するのを待つことなく、ファンドの運用と償還のための流動性を提供します。
投資家はまた、2 つの別々の請求層に直面することになります。
ETHBの標準的な年間スポンサー料はETHAと同じヘッドラインレートの0.25%だが、一時的な免除により、3月12日から12か月間、最初の25億ドルの資産については手数料が0.12%に減額される。
ステーキング報酬には別の料金がかかります。 4月の目論見書の追加では、ステーキング手数料の総額が、以前の18%から、総ステーキング対価の10%に設定されています。
料金は異なる拠点に適用されます。スポンサー料はファンド資産に対して評価され、ステーキング料はイーサリアムのプルーフ・オブ・ステーク・ネットワークに参加することで得られる報酬から差し引かれます。
分配金も固定利回りではなく条件付きです。ブラックロックは、支払いを決定する際に、受け取ったステーキング対価、法的要件、ファンドの運営および流動性のニーズを考慮することができます。
この構造では、償還に関する追加の考慮事項が導入されています。ストレスの多い状況下では、ETHBの目論見書では、エグジット時間や利用可能な流動性を賭けて通常の決済が困難な場合、決済の遅延や現金のみの償還が認められています。
こうしたトレードオフにより、投資家が追加収入の受け取りを好むかどうかよりも、ステーキングの理論がより厳しいテストにさらされることになる。
ETHBは、投資家に資産90億ドル近くの既存銘柄よりも若くて取引の少ない銘柄を選択するよう説得するのに十分な手数料後価値を生み出す必要がある。
次のシグナルは、ETHBがその配信機能を、支払いに関する一時的な需要ではなく、持続的な創作に転換できるかどうかだ。 ETHAが資産を失い始めている間にそれが起こった場合、ステーキング理論はより強力な支持を受けるでしょう。
それまでは、ブラックロックは、ETHAの確立された流動性を優先する投資家と、ETHBを通じてステーキング収入を得るために追加の複雑性を受け入れる意思のある投資家の両方の好みを捉えることができます。
