
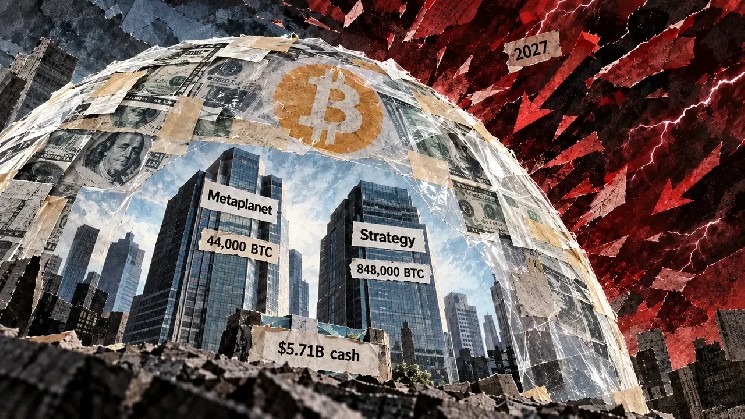
ビットコイン企業は、永久に保有すると現金が必要になることを学びつつある
この平均購入価格を、交換されたコイン 10,000 枚に適用すると、取引コストや潜在的な税効果を除くと、約 115 億 7,000 万円の価格差が生じます。これにより株主はデモの高額な領収書を受け取ることになる。
同社はその収益を借入金や社債の返済に充てず、9月末の売上高は44,000ドルとなった。 $BTC。売却は継続的な積み立ての裏で資金調達を改善する取り組みの一環だった。
このことから、企業のビットコイン取引の根底にある奇妙な関係が見えてきます。株主は通常、価格が上がるまで喜んで何年も待ちますが、貸し手は返金を希望する時期を指定する契約を結んでいます。同じ予備量で両方のグループを満足させる必要があります。
貸し手はお金をドルで返してほしいと考えている
ビットコインのような流動性のある資産を所有する企業は、請求書の支払いに利用できる現金を持っている企業とはまったく同じではありません。コインは借入禁止として担保されている場合や、経営陣が利用可能な価格での売却を望まない場合があります。
いずれにせよ、債権者は、支払日と優先販売価格が一致しない場合に何が起こるかを知る必要があります。
メタプラネットの6月決算では、現預金が10億9000万円、預金残高が2億5000万円に対し、短期借入金が674億9000万円、年内返済予定の社債が80億円と報告されている。 $USDC。
この数字には、同社のはるかに大きなビットコイン準備金とアクセスできる資金が含まれていないため、この差は、貸し手が返済を評価する際にコイン数以上のものを求める理由を説明している。
契約書にはその議論の日付が記載されているが、以下の数字は異なる報告期間に基づいたものであり、現在の流動性の同一比較として解釈すべきではない。
ストラテジー社の債券は厳密には 2028 年 9 月に満期を迎えますが、保有者の返済要求権により、潜在的な現金債務が 1 年前倒しされます。
6月の提出書類には、2028年中に同様の保有者による買い戻し権が付与された約49億ドルの債券も記載されており、2027年と2028年の日付に関連する元本は約59億1000万ドルとなる。
保有者は権利を行使する必要があり、それまでに転換や買い戻しによってその金額が減る可能性がある。つまり、ビットコインの最終価格に対する信頼よりも現金へのアクセスの方が重要である場合、同社には明確な論点があることを意味する。
ビットコイン自体には有効期限がないにもかかわらず、企業ビットコインには融資期限があるのはこのためです。経営者は債務を履行するために再度借入したり、有価証券を発行したり、現金を使用したりすることができますが、これらのオプションには独自のコストがかかり、すべての市場で同様に魅力的であるわけではありません。
ビットコインを維持するにはビットコイン以外のお金がかかります
戦略はかなりのドルクッションを構築し、より多くの余地を与えました。同社の10月5日の提出書類では、48億8000万ドルの専用準備金と、別個のドル建て現金8億3340万ドルが報告されており、10月4日時点で合計約57億1000万ドルとなっている。
専用の準備金は優先株の配当と負債の利子をサポートしており、その方針では他の用途には取締役会の承認が必要です。個別の現金残高は柔軟性に優れているため、この 2 つを合計しても、将来の借金返済に無制限の金額が適用されるわけではありません。
同じ申請書は、コインの資金調達の管理に現在どれだけの労力が費やされているかを示しています。 9月28日から10月4日までの間、ストラテジーは準備金から1億4,250万ドルを配当と利息に使い、1億5,410万ドルを優先株の買い戻しに費やし、1,300万ドルのビットコインを購入した。
戦略はまだ 848,000 件保持 $BTC、約639億7,000万ドルで購入されたため、ビットコインがバランスシートを支配しています。しかし、現金があることで支払い期日になったときに経営陣に余裕が生まれ、市場が不都合な下落週を選択したというだけの理由でコインを売却することを避けることができる。
初期のビットコインの販売と準備金の積み立ては、準備金に資金を提供する証券をサポートすることが、追加のコインを購入するよりも優先される可能性があることをすでに示していました。ある程度の資金をドルで維持しておくことは、企業が景気後退の際にもビットコインを保持し続けるのに役立ちます。
同じ問題の株主版もあります。財務会社の株式がその背後にある資産の価値を超えて取引されている場合、株式の発行により、既存の株式あたりのビットコインのエクスポージャーを増やすのに十分な資金がもたらされる可能性があります。
そのプレミアムがなくなると、企業は同額を調達するためにさらに多くの所有権を譲渡する必要があり、既存の投資家にとってこの取引の魅力は薄れる。
メタプラネットの6月決算によると、同社の時価総額対純資産価値の尺度(mNAV)は、期間のほとんどで1.0を下回った。その方針は通常、その基準値を下回る任意の普通株発行を回避するため、この制限により一部の資金調達が妨げられ、資金調達は以前の予想を下回ったままとなっている。
同社は他の資金源を通じて購入を続けたが、強制売却に直面するかなり前に、希薄化によって蓄積がいかに複雑になるかを経験が証明している。既存株主の経済的利益の魅力が薄れる一方で、準備金は増大する可能性がある。
代替手段が株式を安く発行する場合、ビットコインの一部を売却する方が良い選択肢になる可能性があります。優先株はその方法の 1 つですが、投資家に一般株主に先立って請求権を与え、条件に応じて正確な支払い権利を与えます。
優先配当を逃したからといって自動的に債券がデフォルトになるわけではありませんが、こうした投資家を失望させると次の資金調達が難しくなる可能性があります。
決定は、会社に資金を提供している全員が明らかになった後、ビットコイン株主がどれだけのビットコインを公開し続けることができるかに関するもので、合計よりも写真映えしない数字である。 $BTC 所蔵品。
あるビットコイン企業が別のビットコイン企業に資金提供を開始
メタプラネットはまた、ビットコイン自体は金融サービスに必要なドルや円を生み出さないため、コインの保有を超えた収入を得ようとしている。改訂された配分方針は、資産の約85%から90%をビットコインに、10%から15%を収益を生み出す証券を含む戦略的投資にターゲットにしている。
同社の純金利収入戦略では、資金調達に支払う以上の収益を投資から得ることを目指しています。投資の可能性としては、他のビットコイン財務会社が発行する優先証券が含まれるため、ある企業が自社のビットコイン準備金を支援する計画には、同様の課題に直面している別の企業からの支払いを回収することが含まれる可能性がある。
これにより、資金調達コストやさらなる購入に必要な現金が定期的に得られる可能性がありますが、同じ弱点に二度さらされる可能性も生じます。ビットコイン価格の下落により、メタプラネットの中核資産価値が減少する可能性があり、また、他の財務会社が発行した証券の価値が下落したり、信頼できる収入源が減少したりする可能性があります。
この方針は潜在的な相関関係を認めており、実際のリスクは企業が何を購入するか、またそれらの投資への資金調達方法によって異なります。これは、ビットコインを所有する企業の株を購入するという単純な提案から、ビジネスがどこまで発展できるかを示しています。
残りの市場全体では、こうした資金調達の取り決めにより、企業の買収は累積発表で感じられるほど永続的ではなくなっている。企業は、株主が利用できる条件が悪化したため、購入、現金の積み上げ、またはコインの売却を遅らせながらも、ビットコインを信じ続けることができます。
任意売却と強制清算は別の出来事であり、どちらの会社の開示も差し迫った清算を立証するものではありません。より直接的な結果は、買い手が資金調達義務に次の 1 ドルを費やす可能性があります。
開示は格付け会社が売却を命令したことや、より安価な資金調達が確保されたことを証明するものではないため、メタプラネットの往復は依然として信用アクセスや借入条件の改善を通じて資金を稼ぐ必要がある。
ストラテジーの現金クッションは柔軟性をもたらしますが、どれだけの金額になるかは、カバーする必要がある義務と、後で調達できる資本によって異なります。
どちらのケースでも、企業の貸借対照表を通じてビットコインを保持することについて同じ点が指摘されています。つまり、コインを保持するには、その周りのお金についての決定が必要です。
賢明な条件でビットコインの一部を売却する意思のある経営陣は、高額な借金をしたり、維持するにはあまりにも多くの所有権を譲渡したりして、絶対に売らないという約束を守る経営陣よりも、株主にとってより多くのことを行うかもしれない。
