
仮想通貨の200億ドルものDeFiの急騰は、単に価格インフレによって盗まれただけなのでしょうか?
DeFiの最近の回復の背後にある中心的な疑問は、プロトコルが新たに導入可能な流動性を獲得したのか、それとも単により価値のある担保を獲得したのかということだ。
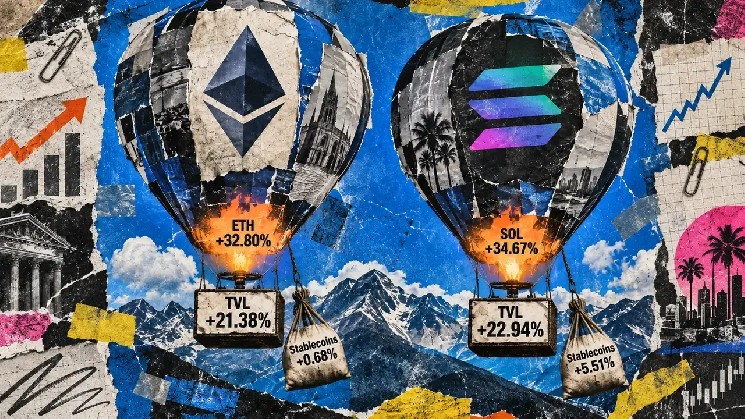
DeFiLlamaのチェーンデータを9月15日に取得したところ、イーサリアムのドル建てDeFi総額が30日間で21.38%上昇し、ソラナは22.94%上昇したことが示された。ステーブルコインの成長は大きく遅れをとりました。イーサリアムのステーブルコイン時価総額は0.68%増加し、ソラナのステーブルコイン時価総額は5.51%増加し、チェーン全体の合計では1.59%増加した。
ネイティブ アセットは、他のアセットよりも速く移動しました。 $ETH 30 日間で 32.80% 増加し、 $SOL CryptoSlateのイーサリアム市場データとソラナ市場データによると、34.67%上昇した。相対的な動きにより、資産再評価が TVL 増加の主な要因である可能性が高くなりますが、正確な割合はこれらの集計スナップショットを超えて残っています。ライブ ページは個別に更新されるため、この比較は、永続的に同期されたシリーズではなく、9 月 15 日の市場のキャプチャとして読むのが最適です。
TVL が実際に測定しているもの
DeFiLlama は、TVL をプロトコル契約で保持される資産のドル価値と定義しています。この数字を動かすのは、預けられた資産の量と、それらの資産に割り当てられた市場価格という 2 つの力です。トークン価格の上昇は、オンチェーン残高が横ばいであってもドル TVL を押し上げます。
同じ方法論では、USD Inflows と呼ばれる別のプロトコル レベルのメトリックについて説明します。市場価格でのトークン残高の変化を評価し、毎日の観察間の純粋な価格変動の影響を除外します。この指標は純資産の動きに近づくものだが、その範囲は依然として新規ユーザーから届く法定現金とは異なる。
ステーブルコインの時価総額は別の質問に答えます。チェーン上に存在するステーブルコインの価値を追跡します。これらのトークンの一部は DeFi の外側にあり、既存のユニットはプロトコルを通じてより集中的に循環できます。したがって、ステーブルコインのフットプリントが拡大すると、利用可能な流動性基盤が強化されますが、その一方で、展開と売上高によってその基盤が実行する作業量が決まります。
現在の数字は、説明の明確な階層を裏付けています。 $ETH そして $SOL 価格上昇率は、チェーンの TVL 上昇率を 11 パーセント以上上回りました。ステーブルコインの伸びはさらに小さかった。したがって、価格の再設定が最も強力な直接的なサポートとなっているが、新規残高の流入、借入、資本再利用の迅速化が残りに寄与している可能性がある。
融資市場は、再利用がどのように機能するかを示しています。 Aave は、供給された資産を担保として機能させ、借り手は他の場所で使用できる基礎となるトークンを受け取ります。 Solana について、神野氏は担保付き借入と、貸付市場を通じてレバレッジを利かせた利回りポジションを構築する Multiply 製品について文書化しています。これらの製品メカニズムが経路を確立します。この期間中の寄与を確立するには、期間固有の借入とポジションのデータが必要になります。
DeFiLlama の方法論は、チェーン合計が膨らむいくつかの明らかな原因をすでにフィルタリングしています。ネイティブ ステーキングとブリッジ プロジェクト TVL はチェーン TVL の外側に留まり、リキッド ステーキング プロトコルはデフォルトでチェーン TVL から除外され、受信トークンは同じプロトコル内で 1 回カウントされます。
クロスプロトコルの構成可能性により、別の問題が発生します。プラットフォームの Doublecount の説明では、別のプロトコルに入金されたレシートまたは流動性プロバイダーのトークンについて説明します。その治療が有効になると、複数のプロトコルのバランスにわたって 1 つの根本的な経済的エクスポージャーが現れる可能性があります。これは、ポジションをサポートする独自の外部資本の量を依然として超えながらも、真の活動と統合を反映している可能性があります。
橋はその首都の位置を複雑にします。ワームホールは、元のアセットをロックし、バックアップされたラップ表現を宛先チェーン上に作成するルートを文書化します。 Circle のクロスチェーン転送プロトコルは、ソース チェーンでネイティブ USDC を書き込み、宛先でそれをミントします。どちらのルートも、既存の価値の移動または表現を通じて目的地のバランスを増やすことができます。したがって、総ブリッジ価値、ネットブリッジフロー、および総発行額は個別に評価する必要があります。
リバウンドのためのより厳しいテスト
流動性主導の回復は、ドルTVLの上昇以上のものを示すだろう。価格調整後のトークン残高はプロトコル全体で増加し、利益を推進します。ステーブルコインの成長は持続し、かなりのシェアがDeFiに移るだろう。純ブリッジ流入は、単に双方向の送金を反映するのではなく、現地の流動性を高めることになる一方、借入データにより、債務によって担保の増加がどの程度増幅されたかが明らかになるだろう。
これらの措置はリスクシグナルも変化させます。価格が上昇している間は再評価により担保範囲が向上しますが、市場の変動により逆転する可能性があります。新しいレバレッジのない預金は、同じ価格の勢いに依存せずに資産残高を拡大するため、異なる基盤を作成します。再帰的なポジションは再び別の場所に配置され、より多くの報告価値を同じ担保ベースに結びつけながら、アクティビティとエクスポージャを増加させます。
9月15日のスナップショットは、イーサリアムとソラナDeFiの価値がドルベースで大幅に高まったことを示している。また、ステーブルコインの流動性の拡大がはるかに遅く、 $ETH そして $SOL TVLよりも早く評価されました。これらの事実を総合すると、バリュエーション主導のリバウンドが現在のデータの最も強力な読みとなる。
新しい資本がまだ流入している可能性があり、既存の資本がより効率的に循環している可能性があります。集計ダッシュボードでは、これらの寄与は未解決のままになります。現在の承認は、プロトコルレベルで価格調整された流入、トークン残高の増加、債務の創出、TVLと並行して強化されるネットブリッジの動きに依存しています。それまでは、価格が重労働の多くを担っているようだ。
